Por Gertrude Chavez-Dreyfuss
NOVA YORK, 30 Set (Reuters) - O boom da inteligência artificial chegou aos setores de maior risco dos mercados de crédito dos Estados Unidos, onde bancos cautelosos estão exigindo mais remuneração para financiarem tomadores de empréstimos cujos ganhos futuros ainda não foram comprovados.
As emissões de dívida relacionadas à IA por empresas com baixa recomendação de crédito totalizaram US$88 bilhões este ano, segundo o Goldman Sachs, com a maior parte dos empréstimos proveniente de emissores norte-americanos. Nos primeiros 11 meses de 2025, as emissões relacionadas à IA no financiamento alavancado, principalmente por meio de títulos de alto risco e empréstimos, somaram apenas US$20 bilhões, afirmaram analistas, citando dados da Neuberger Berman.
Agora, os investidores estão analisando com mais rigor esses tomadores de empréstimo menos consolidados, questionando suas projeções de receita, o valor de suas garantias e quanto de dívida eles podem sustentar de fato. Isso ocorre em um momento em que emissores de dívida no setor de IA com classificações mais altas vêm se lançando em uma onda de endividamento e uma tendência de vendas nos mercados de Treasuries estão elevando os rendimentos de maneira generalizada.
“Quem atua no segmento de alto rendimento gosta de saber quanto fluxo de caixa está por vir, quando esse fluxo de caixa chegará e qual é a probabilidade de que ele não chegue”, disse Larry Holzenthaler, gerente sênior de portfólio de renda fixa da Catalyst Funds. Ele afirmou que as crescentes exigências de remuneração por parte dos investidores refletem o fato de que “esses investidores não participam realmente dos ganhos, pois, se tudo correr bem, você é reembolsado pelo valor nominal, e, se não correr, os credores acabam arcando com as perdas”.
APETITE DE RISCO LIMITADO
De modo geral, a propensão ao risco para créditos relacionados à IA permanece moderada, apesar do aumento nas emissões de dívida, afirmaram participantes do mercado. Os compradores de financiamentos alavancados têm se concentrado em tomadores de empréstimos de maior qualidade, dando preferência a empresas com recomendação “BB” ou aquelas logo abaixo do grau de investimento. A demanda continua mais forte para emissores com fluxos de receita previsíveis, respaldados por contratos de longo prazo, ativos tangíveis e bases de clientes consolidadas, disseram gestores de fundos.
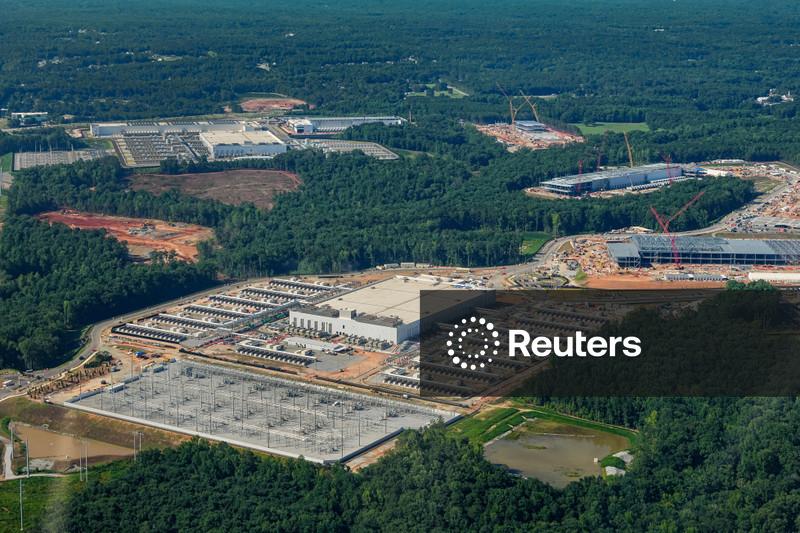
Os data centers, muitos dos quais se enquadram nessa categoria de maior qualidade, têm assumido grande parte do fardo em um mercado de alto rendimento que, de outra forma, estaria encolhendo, disse Erin Brown, chefe de financiamento alavancado do BNP Paribas.
Os volumes de alto rendimento estão “basicamente estáveis” em relação ao ano anterior, disse Brown, e “se não fosse pela nova oferta de recursos proveniente dos data centers, teríamos volumes significativamente menores em relação ao ano anterior”.
A oferta de infraestrutura de IA no mercado de alto rendimento atingiu US$40 bilhões neste ano, em comparação com US$12 bilhões em todo o ano de 2025, de acordo com dados do BNP.
No entanto, é improvável que as empresas de IA se posicionem muito abaixo no espectro de crédito devido aos custos de financiamento mais elevados que isso acarreta. Mesmo emissores com recomendação BB+, próxima do grau de investimento, estão pagando rendimentos de aproximadamente 9% a 10%, afirmaram analistas, observando que tomadores de empréstimo com classificações mais baixas poderiam enfrentar custos de financiamento de até 14% a 15%.
Por exemplo, o SoftBank Group, que levantou fundos neste mês e possui recomendação BB+, pagou rendimentos de 8,625% em títulos de 3,5 anos, 9,25% em dívida de 5,5 anos e 9,75% em títulos de 7,5 anos, de acordo com um documento apresentado. Esses são rendimentos normalmente pagos por empresas com classificações significativamente mais baixas, afirmaram os analistas.
DIVERSAS RESTRIÇÕES
Os emissores de dívida também estão enfrentando uma base de investidores mais cética no mercado de financiamento alavancado.
Diferentemente dos investidores em títulos com grau de investimento, que podem absorver grandes volumes de dívida de grandes empresas de tecnologia com recomendação elevada, os compradores de títulos de alto rendimento vinculados à IA e de empréstimos alavancados estão mais limitados por fatores como regras de portfólio que restringem sua exposição a tomadores de empréstimo de maior risco, afirmaram analistas.
“Para os investidores em dívida, a proposta é fundamentalmente assimétrica”, escreveu Lotfi Karoui, estrategista de crédito multiativos da PIMCO, em uma nota de pesquisa recente.
“Os retornos são em grande parte contratuais, impulsionados pelo cupom, pelo principal e, no máximo, por alguma compressão do spread”, observou ele, enquanto os riscos variam de altos níveis de endividamento a atrasos nos projetos e mudanças rápidas na tecnologia.
Muitos tomadores de empréstimos do setor de IA também exigem um investimento inicial pesado antes de gerarem fluxo de caixa confiável. Analistas afirmaram que isso torna sua dívida mais difícil de ser absorvida pelos maiores compradores de empréstimos alavancados, gestores de obrigações de empréstimos garantidos (CLOs), especialmente se a alavancagem aumentar, o fluxo de caixa continuar a sair ou as classificações de risco se deteriorarem.
As CLOs normalmente adquirem uma grande carteira desses empréstimos, financiando essas compras por meio da emissão de seus próprios títulos aos investidores.
“De acordo com relatos, os gestores de CLOs estão se tornando mais cautelosos em relação a certas empresas e realmente se certificando de verificar tudo antes de investir”, disse Elizabeth Templeton, gerente sênior de produtos, índices de renda fixa e multiativos, da Morningstar.
O ceticismo do mercado já é evidente. A Zenith Arc, uma empresa de projeto de finalidade específica, vendeu US$2,25 bilhões em títulos de dívida garantidos sênior de cinco anos em agosto para financiar um data center em Oklahoma alugado à Jane Street. Os títulos foram precificados ligeiramente abaixo do valor nominal, a 99,50, com cupom de 8,875%.
Seus títulos caíram inicialmente quase três pontos, para um preço de compra de 96,75, imediatamente após a emissão, segundo analistas. No final de agosto, a Pender Fund Management escreveu em uma carta aos investidores que os títulos da Zenith Arc haviam perdido mais de sete pontos em relação ao preço de emissão.
A Zenith Arc não disponibilizou publicamente seus dados de contato. Um representante da Coatue, a empresa de investimentos por trás da Next Frontier, que é parceira de joint venture no projeto da Zenith Arc, afirmou que a empresa não tinha comentários a fazer.
Para os investidores em títulos de crédito, o episódio ilustra a atenção cada vez maior que os emissores ligados à IA enfrentam, à medida que os empréstimos se deslocam para o extremo inferior do espectro de qualidade. O capital continua disponível para a expansão da IA, mas os investidores estão cada vez mais exigindo provas de que as receitas acabarão por sustentar a dívida que está sendo levantada.
“A piada agora é: ‘Como será a receita no ano que vem? Não sei, mas vai ser enorme’”, disse Holzenthaler, da Catalyst. “Se você é um investidor de crédito, essa é uma resposta realmente ruim vinda de um tomador de empréstimo.”


Aviso